
La Ducati Panigale V4 2027 evolve senza stravolgere il progetto della settima generazione. A Borgo Panigale, gli ingegneri hanno concentrato il lavoro su una serie di interventi mirati a migliorare le prestazioni in pista e rendere la moto più intuitiva…
31 Ottobre
2026
Bollo auto 2027, niente tassa fino a 109 CV. Ma che senso ha questa soglia?
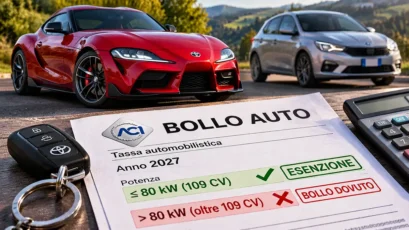
Centonove cavalli. È questo il numero intorno al quale ruota una delle novità più discusse sul bollo auto 2027. Per le automobili con una potenza non superiore a 80 kW, equivalenti a circa 109 CV, è prevista un’esenzione dal pagamento della tassa automobilistica, a determinate condizioni.
Una notizia quella sul bollo auto 2027 che, naturalmente, farà piacere a moltissimi automobilisti italiani. E ci mancherebbe altro. In un periodo nel quale mantenere un’automobile comporta spese sempre più importanti, risparmiare anche soltanto qualche centinaio di euro può rappresentare un aiuto concreto.
Ma quando ho letto la notizia, la prima domanda che mi sono posto è stata un’altra: perché proprio 109 CV?
Siamo alle solite, verrebbe da dire. Qualcuno potrebbe rispondermi che è meglio un’agevolazione limitata rispetto a nessuna agevolazione. Ed è un’osservazione che condivido. Ma continuo a domandarmi quale sia la logica di una soglia che divide gli automobilisti in due categorie sulla base di un numero che, da solo, racconta molto poco del tipo di automobile posseduta.
Non è una questione politica. Il mio ragionamento non riguarda il colore del Governo, ma la coerenza di una scelta fiscale che merita, secondo me, qualche riflessione.
Bollo auto 2027: chi non pagherà fino a 80 kW
Prima di entrare nel merito della mia opinione, è importante chiarire che cosa prevedono i provvedimenti.
Il decreto-legge 162 del 17 settembre 2026 ha introdotto, per il 2027, l’esenzione dal bollo per un solo veicolo regolarmente assicurato, a favore delle persone fisiche che rispettano determinati requisiti. Nel caso delle automobili, la misura riguarda quelle alimentate a benzina o gasolio, anche in combinazione con altre forme di propulsione, con una potenza non superiore a 80 kW.
La disposizione si riferisce ai versamenti con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. Il Governo ha inoltre previsto, nell’ambito della Manovra, la possibilità di rendere strutturale l’agevolazione, ma il percorso legislativo non è ancora concluso.
Secondo le elaborazioni del Ministero delle Infrastrutture e dei Trasporti, la platea potenziale supera i 24 milioni di persone. È un dato che dimostra quanto l’intervento possa essere rilevante per una parte consistente degli automobilisti italiani.
C’è poi la novità relativa alle famiglie numerose. Il disegno di legge di Bilancio introduce un contributo fino a 385,71 euro per i nuclei con almeno quattro figli, di cui uno minorenne, proprietari di una vettura da sei a nove posti con motorizzazione termica, anche ibrida, e potenza non superiore a 133 kW, circa 181 CV.
Si tratta di una misura distinta dall’esenzione generale, con requisiti specifici e modalità operative ancora da definire. Anche in questo caso, sarà necessario attendere la conclusione dell’iter parlamentare per conoscere il quadro definitivo.
Centonove cavalli: davvero è questa la linea di confine?
Torniamo al punto che mi lascia maggiormente perplesso.
Oggi il mercato automobilistico offre vetture di ogni categoria con motorizzazioni da 130, 140 o 150 CV. Non sto parlando di Ferrari, Porsche o Lamborghini, ma di normali automobili utilizzate quotidianamente da famiglie, pendolari e professionisti.
Basta pensare a molte berline compatte, crossover e SUV di segmento medio, spesso equipaggiati con motorizzazioni ibride e sistemi di elettrificazione che possono portare la potenza complessiva su valori superiori a quelli delle utilitarie tradizionali.
Naturalmente esistono anche numerosi modelli validi con meno di 109 CV. Non voglio sostenere che una potenza superiore sia indispensabile per spostarsi o viaggiare in sicurezza. Il punto è un altro: possedere un’automobile da 130 o 150 CV non significa necessariamente avere una capacità economica elevata.
Una famiglia che utilizza una vettura di media cilindrata, magari acquistata usata, può trovarsi a sostenere costi di gestione significativi quanto quelli di chi possiede un’automobile meno potente.
Eppure, con una soglia fissata a 80 kW, la differenza fiscale può essere netta.
Un esempio rende il concetto ancora più evidente. Secondo un’analisi pubblicata da Quattroruote, sul mercato italiano esistono numerose versioni di automobili con potenze comprese tra 80 e 81 kW. Significa che, in alcuni casi, appena un kilowatt può determinare l’esclusione dall’agevolazione.
Un solo kilowatt. Poco più di un cavallo.
È davvero il modo migliore per distinguere chi dovrebbe beneficiare di un risparmio fiscale?
Un’automobile da 150 CV non è necessariamente un lusso
C’è una convinzione che, a mio avviso, andrebbe superata: quella secondo cui la potenza del motore rappresenterebbe automaticamente un indicatore del valore economico dell’automobile o delle possibilità finanziarie del proprietario.
Non è così semplice.
Una vettura usata da 180 CV può avere un valore commerciale inferiore a quello di una nuova automobile da 100 CV. Allo stesso modo, un modello con una motorizzazione più potente può essere stato scelto per esigenze di percorrenza, capacità di carico o utilizzo familiare, senza alcuna intenzione di inseguire prestazioni sportive.
Il mercato automobilistico è cambiato profondamente. Le potenze dei motori, le tecnologie ibride, il peso delle vetture e le esigenze di mobilità non possono essere riassunti in una semplice distinzione tra auto potenti e auto economiche.
Ecco perché avrei trovato interessante un ragionamento più ampio, capace di considerare anche il valore del veicolo, la sua anzianità o altri parametri realmente collegati alla situazione economica del proprietario.
Non sostengo che sarebbe semplice costruire un sistema perfetto. Qualsiasi agevolazione richiede criteri chiari e verificabili, oltre a risorse economiche adeguate. Ma proprio per questo credo sia legittimo discutere se la potenza massima rappresenti il parametro più efficace.
E il superbollo? Una questione che continua a dividere gli appassionati
Arriviamo a un altro tema che mi sta particolarmente a cuore: il superbollo.
L’addizionale erariale interessa le automobili con potenza superiore a 185 kW, equivalenti a circa 252 CV. Per i veicoli più recenti, il prelievo è pari a 20 euro per ogni kilowatt eccedente quella soglia, con riduzioni progressive legate all’anzianità del mezzo fino all’azzeramento dopo vent’anni dalla costruzione.
È una tassa che, da appassionato, continuo a guardare con grande perplessità.
Non perché ritenga che chi possiede un’automobile sportiva debba necessariamente beneficiare di un trattamento privilegiato, ma perché il superbollo può incidere sensibilmente sul costo di possesso di vetture che, con il passare degli anni, hanno perso una parte importante del proprio valore commerciale.
E qui entra in gioco un esempio molto personale.
Se domani venisse annunciata l’abolizione del superbollo, sarei probabilmente tra i primi a mettermi alla ricerca di una sportiva vera!
Una roadster straordinaria, con un sei o un otto cilindri in linea capace di regalare emozioni autentiche e una personalità che appartiene a un’epoca automobilistica ormai lontana. Una macchina che rappresenta perfettamente il tipo di sportiva che amo: meccanica, coinvolgente, senza inutili complicazioni.
Per molte sportive più recenti, invece, l’addizionale continua a rappresentare una voce di spesa significativa.
Eliminare il superbollo potrebbe rilanciare il mercato delle sportive?
La mia impressione è che una revisione profonda del superbollo potrebbe avere effetti interessanti sul mercato automobilistico italiano, soprattutto per quanto riguarda le vetture sportive usate e quelle di fascia medio-alta.
Non possiamo affermare con certezza che la sua abolizione produrrebbe automaticamente un aumento delle vendite o un incremento del gettito fiscale complessivo. Per sostenerlo servirebbero analisi economiche approfondite, capaci di considerare immatricolazioni, passaggi di proprietà, manutenzione, assicurazioni e altri effetti indiretti.
Ma credo che il tema meriti di essere affrontato.
Il superbollo è nato con l’obiettivo di aumentare il prelievo fiscale sulle automobili più potenti. Nel tempo, però, ha contribuito a rendere meno conveniente il possesso di determinate vetture, soprattutto quando il loro valore commerciale si è ridotto.
Non tutte le auto da oltre 250 CV sono supercar da centinaia di migliaia di euro. Esistono berline, coupé e sportive usate che possono essere acquistate a prezzi relativamente accessibili, ma che continuano a comportare costi fiscali importanti.
Ed è proprio qui che vedo una possibile incoerenza: da una parte si interviene per alleggerire il costo di possesso delle automobili meno potenti, dall’altra rimane una tassazione aggiuntiva che può incidere anche su vetture il cui valore non è più particolarmente elevato.
Sono due misure nate con finalità differenti, certamente. Ma credo che una riflessione complessiva sulla fiscalità automobilistica dovrebbe considerarle entrambe.
Il risparmio per milioni di automobilisti resta una buona notizia
Non vorrei che la mia posizione venisse interpretata come una critica al fatto che milioni di italiani potranno risparmiare sul bollo.
Sarebbe assurdo.
Per chi possiede una vettura che rientra nei requisiti, l’esenzione rappresenta un beneficio concreto. E considerando il costo dei carburanti, delle assicurazioni, della manutenzione e dei ricambi, qualsiasi intervento capace di ridurre le spese legate all’automobile può essere importante.
Bisogna inoltre riconoscere che fissare un limite di potenza permette di individuare una platea molto ampia, concentrando il beneficio su veicoli generalmente meno prestazionali. Il Governo ha presentato la misura proprio come un intervento a sostegno del potere d’acquisto, mentre l’Ufficio parlamentare di bilancio ha evidenziato che il peso del bollo sui bilanci familiari può essere proporzionalmente maggiore per i nuclei meno abbienti.
Questo, però, non elimina la necessità di interrogarsi sui criteri adottati.
Perché un provvedimento può essere utile per molti automobilisti e, contemporaneamente, lasciare aperte questioni di equità per chi ne rimane escluso.
Il mio punto di vista: meno soglie arbitrarie, più attenzione al mercato reale
La mia riflessione sul bollo auto 2027 parte da un concetto semplice: ben venga qualsiasi intervento capace di alleggerire il costo di possesso di un’automobile, ma vorrei che le scelte fiscali tenessero maggiormente conto della realtà del mercato.
Centonove cavalli sono una soglia chiara, facile da applicare e destinata a coinvolgere milioni di veicoli. Ma non rappresentano, secondo me, un confine particolarmente significativo tra chi può permettersi di pagare una tassa e chi invece avrebbe bisogno di un’agevolazione.
Un’automobile da 150 CV non è necessariamente un lusso, così come una vettura da 100 CV non è automaticamente economica.
E continuo a pensare che il superbollo meriterebbe una revisione molto più coraggiosa. Non per fare un favore a chi possiede una Ferrari o una Lamborghini, ma per riconsiderare una tassazione che può influenzare anche il mercato delle sportive usate e delle automobili destinate agli appassionati.
Personalmente, tra un’esenzione limitata alle vetture fino a 109 CV e una riforma complessiva del bollo e del superbollo, avrei trovato molto più interessante la seconda strada. Non perché il risparmio delle famiglie sia meno importante, ma perché credo che il sistema attuale meriti un ripensamento più profondo.
Il mio giudizio non ha colore politico. È semplicemente quello di un automobilista e di un appassionato che vorrebbe comprendere la logica delle scelte che riguardano il mondo dell’auto.
Per chi rientra nell’esenzione, il 2027 potrebbe portare un risparmio concreto. E ne sono contento.
Per tutti gli altri, però, resta una domanda che considero più che legittima: perché 109 CV dovrebbero fare tutta questa differenza?

